Domain leitungsüberwachung.de kaufen?
Wir ziehen mit dem Projekt
leitungsüberwachung.de um.
Sind Sie am Kauf der Domain
leitungsüberwachung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leitungsüberwachung.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
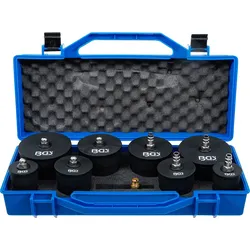
BGS 8563 Prüfkoffer Überprüfung Turbolader Ladeluft SystemBGS 8563 Prüfkoffer Überprüfung Turbolader Ladeluft System Beschreibung: Werkzeugsatz zur Überprüfung der Ladesystem-Komponenten im eingebauten Zustand fachgerechte und wirtschaftliche Fehlersuche Sicherheitsventil verhindert ein Befüllen mit zu hohem Druck geeignet für Abgasturbolader-, G-Lader- und Kompressorensysteme passend für die meisten Ladeschläuche auch geeignet für den Einsatz von Lecksuchmitteln beinhaltet 4 Adapterpaare geeignet für folgende Schlauchgrößen: 35 - 40 - 45mm 50 - 55 - 60mm 65 - 70 - 75mm 80 - 85 - 90mm Hinweis: Bitte prüfen Sie vor dem Kauf anhand der technischen Unterlagen zur Durchführung der Arbeiten, ob das Werkzeug für Ihren Motor geeignet ist! Die Werkzeugnummern sind entscheidend! Es kann zusätzliches Werkzeug erforderlich sein RENAULT:Modell:Avantime, Clio II, Clio III, Espace, Kangoo, Laguna, Laguna II, Master, Megane, Megane II, Modus, Scenic, Scenic II, Trafic, Twingomit folgenden DIESEL Motoren:1.5 dCi Motorkennbuchstabe (MKB) K9K - 700 / 702 / 704 / 706 / 710 / 712 / 714 / 716 / 718 / 722 / 724 / 728 / 729 / 732 / 734 / 740 / 750 / 752 / 760 / 762 / 764 / 766 / 768 / 802 / 804 / 8061.9 dCi Motorkennbuchstabe (MKB) F9Q - 650 / 664 / 670 / 674 / 718 / 732 / 733 / 738 / 740 / 748 / 750 / 752 / 754 / 758 / 759 / 760 / 762 / 772 / 774 / 790 / 796 / 800 / 803 / 804 / 808 / 812 / 816 / 818 / 8202.2 dCi Motorkennbuchstabe (MKB) G9T - 600 / 605 / 700 / 702 / 703 / 706 / 707 / 710 / 712 / 720 / 722 / 742 / 743 / 7502.5 dCi Motorkennbuchstabe (MKB) G9U - 720/ 724 / 726 / 730 / 750 / 754NISSANModell:Almera, Interstar, Kubistar, Micra K12, Note, Primastar, Primera P12, Qashqaimit folgenden DIESEL Motoren:1.5dCi Motorkennbuchstabe (MKB) K9K - 260 / 270 / 272 / 274 / 276 / 702 / 704 / 7101.9dCi Motorkennbuchstabe (MKB) F9Q - 760 / 762 / 772 / 7742.2dCi Motorkennbuchstabe (MKB) G9T - 722 / 7502.5dCi Motorkennbuchstabe (MKB) G9U - 720 / 724 / 726 / 750 / 754OpelModell:Movano, Vivaromit folgenden DIESEL Motoren:1.9dCi Motorkennbuchstabe (MKB) F9Q - 760 / 762 / 770 / 772 / 7742.2dCi Motorkennbuchstabe (MKB) G9T - 720 / 750 / 7722.5dCi Motorkennbuchstabe (MKB) G9U - 630 / 632 / 650 / 720 / 724 / 730 / 750 / 754104,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
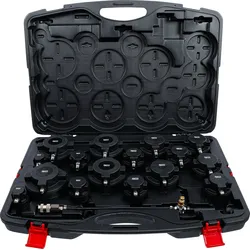
BGS 9585 Prüfkoffer Überprüfung Turbolader Ladeluft SystemBGS 9585 Prüfkoffer Überprüfung Turbolader Ladeluft System Beschreibung: geeignet für Pkw und Nutzfahrzeuge mit Turbo-Motoren, Diesel und Benziner zur Überprüfung der Ladesystem-Komponenten im eingebauten Zustand zeitsparendes und fachgerechtes Auffinden von Undichtigkeiten an Ladeluftkühler und Ladeluftschläuchen auch für Dichtigkeitsprüfen von Abgasrückführungsventilen (AGR / EGR) Druckverlust kann durch Fühlen mit der Hand oder mit Leckage-Spray einfach lokalisiert werden kann in Verbindung mit handelsüblichen Reifenfüllern verwendet werden, der vorhandene Druckverlust lässt sich anhand der Druckuhr des Reifenfüllgerätes ermitteln passend für Schlauchinnendurchmesser 31,0 - 110,0mm zweistufig abgesetzte Verschluss- und Druckluft-Adapter, für Schläuche ohne Bajonettverschluss integriertes Überdruck-Sicherheitsventil, öffnet bei 1,8 bar Lieferumfang: Abstufungen / Größen: 2-stufiger Einlass-Adapter, 31 x 38mm 2-stufiger Einlass-Adapter, 46 x 51mm 2-stufiger Einlass-Adapter, 55 x 60mm 2-stufiger Einlass-Adapter, 65 x 70mm 2-stufiger Einlass-Adapter, 75 x 80mm 2-stufiger Einlass-Adapter, 85 x 90mm 2-stufiger Einlass-Adapter, 95 x 100mm 2-stufiger Einlass-Adapter, 105 x 110mm 1 Universal Lufteinlasssystem-Adapter mit Schlauch Hinweis: Bitte prüfen Sie vor dem Kauf anhand der technischen Unterlagen zur Durchführung der Arbeiten, ob das Werkzeug für Ihren Motor geeignet ist! Die Werkzeugnummern sind entscheidend! Es kann zusätzliches Werkzeug erforderlich sein RENAULT:Modell:Avantime, Clio II, Clio III, Espace, Kangoo, Laguna, Laguna II, Master, Megane, Megane II, Modus, Scenic, Scenic II, Trafic, Twingomit folgenden DIESEL Motoren:1.5 dCi Motorkennbuchstabe (MKB) K9K - 700 / 702 / 704 / 706 / 710 / 712 / 714 / 716 / 718 / 722 / 724 / 728 / 729 / 732 / 734 / 740 / 750 / 752 / 760 / 762 / 764 / 766 / 768 / 802 / 804 / 8061.9 dCi Motorkennbuchstabe (MKB) F9Q - 650 / 664 / 670 / 674 / 718 / 732 / 733 / 738 / 740 / 748 / 750 / 752 / 754 / 758 / 759 / 760 / 762 / 772 / 774 / 790 / 796 / 800 / 803 / 804 / 808 / 812 / 816 / 818 / 8202.2 dCi Motorkennbuchstabe (MKB) G9T - 600 / 605 / 700 / 702 / 703 / 706 / 707 / 710 / 712 / 720 / 722 / 742 / 743 / 7502.5 dCi Motorkennbuchstabe (MKB) G9U - 720/ 724 / 726 / 730 / 750 / 754NISSANModell:Almera, Interstar, Kubistar, Micra K12, Note, Primastar, Primera P12, Qashqaimit folgenden DIESEL Motoren:1.5dCi Motorkennbuchstabe (MKB) K9K - 260 / 270 / 272 / 274 / 276 / 702 / 704 / 7101.9dCi Motorkennbuchstabe (MKB) F9Q - 760 / 762 / 772 / 7742.2dCi Motorkennbuchstabe (MKB) G9T - 722 / 7502.5dCi Motorkennbuchstabe (MKB) G9U - 720 / 724 / 726 / 750 / 754OpelModell:Movano, Vivaromit folgenden DIESEL Motoren:1.9dCi Motorkennbuchstabe (MKB) F9Q - 760 / 762 / 770 / 772 / 7742.2dCi Motorkennbuchstabe (MKB) G9T - 720 / 750 / 7722.5dCi Motorkennbuchstabe (MKB) G9U - 630 / 632 / 650 / 720 / 724 / 730 / 750 / 754209,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **

Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
BGS 8563 Prüfkoffer Überprüfung Turbolader Ladeluft SystemBGS 8563 Prüfkoffer Überprüfung Turbolader Ladeluft System Beschreibung: Werkzeugsatz zur Überprüfung der Ladesystem-Komponenten im eingebauten Zustand fachgerechte und wirtschaftliche Fehlersuche Sicherheitsventil verhindert ein Befüllen mit zu hohem Druck geeignet für Abgasturbolader-, G-Lader- und Kompressorensysteme passend für die meisten Ladeschläuche auch geeignet für den Einsatz von Lecksuchmitteln beinhaltet 4 Adapterpaare geeignet für folgende Schlauchgrößen: 35 - 40 - 45mm 50 - 55 - 60mm 65 - 70 - 75mm 80 - 85 - 90mm Hinweis: Bitte prüfen Sie vor dem Kauf anhand der technischen Unterlagen zur Durchführung der Arbeiten, ob das Werkzeug für Ihren Motor geeignet ist! Die Werkzeugnummern sind entscheidend! Es kann zusätzliches Werkzeug erforderlich sein RENAULT:Modell:Avantime, Clio II, Clio III, Espace, Kangoo, Laguna, Laguna II, Master, Megane, Megane II, Modus, Scenic, Scenic II, Trafic, Twingomit folgenden DIESEL Motoren:1.5 dCi Motorkennbuchstabe (MKB) K9K - 700 / 702 / 704 / 706 / 710 / 712 / 714 / 716 / 718 / 722 / 724 / 728 / 729 / 732 / 734 / 740 / 750 / 752 / 760 / 762 / 764 / 766 / 768 / 802 / 804 / 8061.9 dCi Motorkennbuchstabe (MKB) F9Q - 650 / 664 / 670 / 674 / 718 / 732 / 733 / 738 / 740 / 748 / 750 / 752 / 754 / 758 / 759 / 760 / 762 / 772 / 774 / 790 / 796 / 800 / 803 / 804 / 808 / 812 / 816 / 818 / 8202.2 dCi Motorkennbuchstabe (MKB) G9T - 600 / 605 / 700 / 702 / 703 / 706 / 707 / 710 / 712 / 720 / 722 / 742 / 743 / 7502.5 dCi Motorkennbuchstabe (MKB) G9U - 720/ 724 / 726 / 730 / 750 / 754NISSANModell:Almera, Interstar, Kubistar, Micra K12, Note, Primastar, Primera P12, Qashqaimit folgenden DIESEL Motoren:1.5dCi Motorkennbuchstabe (MKB) K9K - 260 / 270 / 272 / 274 / 276 / 702 / 704 / 7101.9dCi Motorkennbuchstabe (MKB) F9Q - 760 / 762 / 772 / 7742.2dCi Motorkennbuchstabe (MKB) G9T - 722 / 7502.5dCi Motorkennbuchstabe (MKB) G9U - 720 / 724 / 726 / 750 / 754OpelModell:Movano, Vivaromit folgenden DIESEL Motoren:1.9dCi Motorkennbuchstabe (MKB) F9Q - 760 / 762 / 770 / 772 / 7742.2dCi Motorkennbuchstabe (MKB) G9T - 720 / 750 / 7722.5dCi Motorkennbuchstabe (MKB) G9U - 630 / 632 / 650 / 720 / 724 / 730 / 750 / 754104,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
BGS 9585 Prüfkoffer Überprüfung Turbolader Ladeluft SystemBGS 9585 Prüfkoffer Überprüfung Turbolader Ladeluft System Beschreibung: geeignet für Pkw und Nutzfahrzeuge mit Turbo-Motoren, Diesel und Benziner zur Überprüfung der Ladesystem-Komponenten im eingebauten Zustand zeitsparendes und fachgerechtes Auffinden von Undichtigkeiten an Ladeluftkühler und Ladeluftschläuchen auch für Dichtigkeitsprüfen von Abgasrückführungsventilen (AGR / EGR) Druckverlust kann durch Fühlen mit der Hand oder mit Leckage-Spray einfach lokalisiert werden kann in Verbindung mit handelsüblichen Reifenfüllern verwendet werden, der vorhandene Druckverlust lässt sich anhand der Druckuhr des Reifenfüllgerätes ermitteln passend für Schlauchinnendurchmesser 31,0 - 110,0mm zweistufig abgesetzte Verschluss- und Druckluft-Adapter, für Schläuche ohne Bajonettverschluss integriertes Überdruck-Sicherheitsventil, öffnet bei 1,8 bar Lieferumfang: Abstufungen / Größen: 2-stufiger Einlass-Adapter, 31 x 38mm 2-stufiger Einlass-Adapter, 46 x 51mm 2-stufiger Einlass-Adapter, 55 x 60mm 2-stufiger Einlass-Adapter, 65 x 70mm 2-stufiger Einlass-Adapter, 75 x 80mm 2-stufiger Einlass-Adapter, 85 x 90mm 2-stufiger Einlass-Adapter, 95 x 100mm 2-stufiger Einlass-Adapter, 105 x 110mm 1 Universal Lufteinlasssystem-Adapter mit Schlauch Hinweis: Bitte prüfen Sie vor dem Kauf anhand der technischen Unterlagen zur Durchführung der Arbeiten, ob das Werkzeug für Ihren Motor geeignet ist! Die Werkzeugnummern sind entscheidend! Es kann zusätzliches Werkzeug erforderlich sein RENAULT:Modell:Avantime, Clio II, Clio III, Espace, Kangoo, Laguna, Laguna II, Master, Megane, Megane II, Modus, Scenic, Scenic II, Trafic, Twingomit folgenden DIESEL Motoren:1.5 dCi Motorkennbuchstabe (MKB) K9K - 700 / 702 / 704 / 706 / 710 / 712 / 714 / 716 / 718 / 722 / 724 / 728 / 729 / 732 / 734 / 740 / 750 / 752 / 760 / 762 / 764 / 766 / 768 / 802 / 804 / 8061.9 dCi Motorkennbuchstabe (MKB) F9Q - 650 / 664 / 670 / 674 / 718 / 732 / 733 / 738 / 740 / 748 / 750 / 752 / 754 / 758 / 759 / 760 / 762 / 772 / 774 / 790 / 796 / 800 / 803 / 804 / 808 / 812 / 816 / 818 / 8202.2 dCi Motorkennbuchstabe (MKB) G9T - 600 / 605 / 700 / 702 / 703 / 706 / 707 / 710 / 712 / 720 / 722 / 742 / 743 / 7502.5 dCi Motorkennbuchstabe (MKB) G9U - 720/ 724 / 726 / 730 / 750 / 754NISSANModell:Almera, Interstar, Kubistar, Micra K12, Note, Primastar, Primera P12, Qashqaimit folgenden DIESEL Motoren:1.5dCi Motorkennbuchstabe (MKB) K9K - 260 / 270 / 272 / 274 / 276 / 702 / 704 / 7101.9dCi Motorkennbuchstabe (MKB) F9Q - 760 / 762 / 772 / 7742.2dCi Motorkennbuchstabe (MKB) G9T - 722 / 7502.5dCi Motorkennbuchstabe (MKB) G9U - 720 / 724 / 726 / 750 / 754OpelModell:Movano, Vivaromit folgenden DIESEL Motoren:1.9dCi Motorkennbuchstabe (MKB) F9Q - 760 / 762 / 770 / 772 / 7742.2dCi Motorkennbuchstabe (MKB) G9T - 720 / 750 / 7722.5dCi Motorkennbuchstabe (MKB) G9U - 630 / 632 / 650 / 720 / 724 / 730 / 750 / 754209,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Techno Line Grill-Thermometer Alarm, Überwachung der Kerntemperatur WS 1050°C /°F-AnzeigeDas WA 1050 ist ein Bratenthermometer mit Funkübertragung. Es ist das perfekte Accesscoire zum Kochen und Grillen. Sie können in den Einstellung zwischen 8 verschiedenen Fleischtypen wählen und haben die Möglichkeit sich zwischen eine der 5 unterschiedlichen Garstufen zu entscheiden. Auf dem Display wird Ihnen die Soll - und die Ist-Temperatur angezeigt. Die Countdown-, sowie die Stoppuhr-Funktion machen das Bratenthermometer zusätzlich zu einem praktischem Helfer in der Küche. Dank der Hintergrundbeleuchtung ist das Display auch bei schlechteren Lichtverhältnissen (zum Beispiel bei einem abendlichen Grillfest) sehr gut ablesbar. Die Bedienung ist kinderleicht. Stecken Sie die Nadel in das Gargut und stellen Sie die Fleischart und die gewünschte Garstufe ein. Wird der eingestellte Gargrad erreicht, ertönt ein akustisches Signal und Sie können Ihr Fleisch servieren.23,65 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.